


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Единый тариф
С 2023 года по страховым взносам на сотрудников введен единый тариф, то есть разделения по различным видам страхования (пенсионное, медицинское и социальное) больше нет, исключением будут являться отдельные категории плательщиков (п. 3 ст. 425 НК РФ). Суммарная базовая ставка по взносам за исключением взносов на травматизм составляет 30% от заработной платы, свыше установленной предельной базы – 15,1 %. Предельная база составляет 1 917 000 руб. (постановление Правительства от 25.11.2022 № 2143). Для малого и среднего бизнеса действует льготная ставка 15%, но только для части зарплаты свыше МРОТ (п. 2.4 ст. 427 НК РФ). Эти правила относятся к работникам с трудовыми договорами и договорами гражданско-правового характера, кроме самозанятых граждан. Срок уплаты данных страховых взносов – не позднее 28 числа следующего месяца.
Взносы на травматизм
При этом отдельно рассчитываются и уплачиваются взносы на травматизм. Они тарифицируются по старым правилам. Предусматривается 32 тарифа в зависимости от вида экономической деятельности, от 0,2 % до 8,5 %. Срок их уплаты – 15 число следующего месяца.
Взносы ИП за себя
Тариф фиксированных страховых взносов ИП за себя - 45 842 рубля в год, срок уплаты – до 31 декабря 2023 года. Дополнительно ИП исчисляет 1 % с тех доходов за год, которые превышают 300 000 рублей. Срок уплаты в данном случае – 1 июля 2024 года.
Так как по данным взносам срок уплаты истекает в конце года и в следующем году, а уплата может производиться в течение налогового периода, то для учета данных расходов при УСН предусмотрено "Заявление о зачете средств с единого налогового счета в счет предстоящей обязанности по уплате страховых взносов" (форма по КНД 1150057) (письмо Минфина России от 20.01.2023 № 03-11-09/4254, информация ФНС России).
Единый налоговый платеж
С 2023 года уплата взносов по единому тарифу и страховых взносов ИП за себя происходит единым налоговым платежом, на травматизм – отдельным платежом.
По факту фактической уплаты этих сумм ИП на УСН (Доходы минус расходы) может учесть их в расходах при расчете авансового платежа по налогу за квартал, полугодие, 9 месяцев и год. Для этого необходимо подать в налоговую инспекцию заявление о зачете средств с единого налогового счета в счет предстоящей обязанности по уплате страховых взносов (форма по КНД 1150057).
Ответственность за неуплату взносов в 2023 году
Штрафы за частичную или полную неуплату взносов в 2023 году составляют:
20% от суммы неуплаты за неумышленное нарушение;
40 % от суммы неуплаты за умышленное нарушение.
Также предусмотрена ответственность должностных лиц за грубые нарушения бухгалтерского учета, которые повлеки неуплату взносов: от 5 000 руб. до 10 000 руб. за первый раз, от 10 000 руб. до 20 000 руб. за 2 раз, также применяется дисквалификация на 1-2 года.
Включение страховых взносов в состав расходов ИП на УСН (Доходы минус расходы) в "1С:Бухгалтерия 8", ред. 3.0
До введения единого налогового платежа в "1С:Бухгалтерия 8", ред. 3.0 все уплаченные налоги и взносы относились на расходы УСН документами списания с расчетного счета, в которых был указан их конкретный вид.
С 2023 года как вид налога при его уплате указывается "Единый налоговый платеж", а само разнесение сумм налогов и взносов происходит в регламентной операции "Зачет авансов по единому налоговому счету" с помощью документов: списание с расчетного счета, уведомлении об исчисленных суммах налогов, операция по единому налоговому счету и заявление о зачете в счет предстоящей обязанности.
В этой же операции происходит включение страховых взносов за сотрудников в Книгу учета доходов и расходов. Однако включение в нее страховых взносов ИП за себя происходит в регламентной операции закрытия месяца «Начисление страховых взносов ИП».
Алгоритм включения страховых взносов по единому тарифу за сотрудников в расходы в "1С:Бухгалтерия 8", ред. 3.0
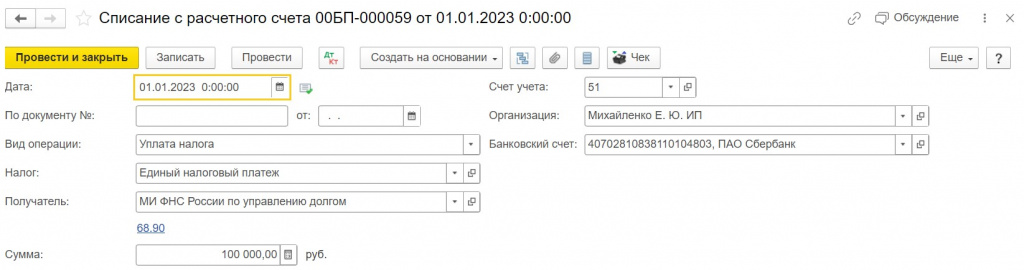
1. После начисления страховых взносов отражается их уплата – документом "Списание с расчетного счета" с видом операции "Уплата налога" и видом налога "Единый налоговый платеж". Как счет следует также оставлять "68.90".
2. Для того, чтобы уведомить налоговый орган о сумме налога, за январь-февраль, апрель-май, июль-август, октябрь-ноябрь ИП подает "Уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов" (п. 9 ст. 58 НК РФ), его форма утверждена приказом ФНС России от 02.11.2022 № ЕД-7-8/1047@. Данное уведомление направляется в налоговый орган до 25 числа месяца уплаты взносов.
В программе создается документ "Уведомление об исчисленных суммах налогов" (Раздел "Операции" - подраздел "Единый налоговый счет" - "Уведомления" - "Создать" или Раздел "Отчеты" - "1С-Отчетность" - "Уведомления, сообщения и заявления" - "Создать").
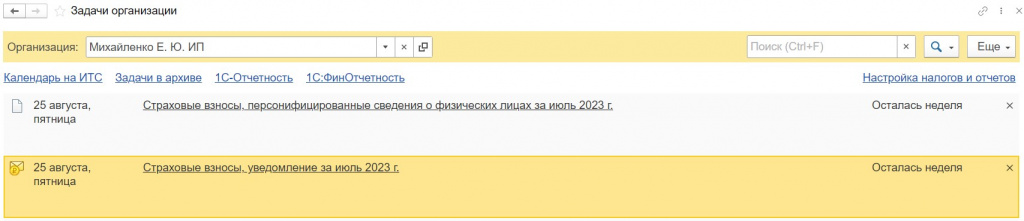
Также Уведомление можно создавать из Задач организации (Раздел "Главное" - подраздел "Задачи" - "Задачи организации"), тогда оно заполнится автоматически.
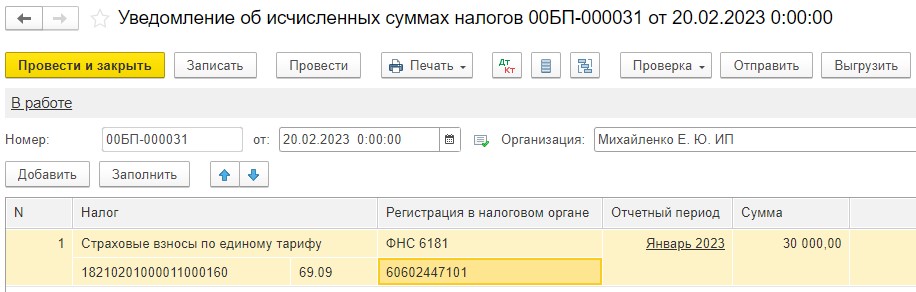
Если Уведомление создается вручную, то по кнопке "Заполнить" программа проанализирует остаток на счете учета взносов, и сама заполнит все необходимые данные. Если нужно, их можно отредактировать, либо добавить самостоятельно по кнопке "Добавить". В данном документе указывается:
вид взносов ("Страховые взносы по единому тарифу"), в соответствии с ним заполняется счет учета и КБК;
данные о регистрации в налоговом органе;
отчетный период;
сумма исчисленных взносов.
За оставшиеся месяцы (март, июнь, сентябрь, декабрь) создается "Операция по Единому налоговому счету (начисление)" (Раздел "Операции"- подраздел "Единый налоговый счет"- "Операции по счету"- "Операция"- "Налоги (начисление)"), так как уведомлением в них будет выступать Расчет по страховым взносам. Она формирует аналогичные Уведомлению движения по счетам учета и регистрам, то есть переносит задолженность со счета учета взноса на счет 68.90, с которого производится уплата. Таким образом корректно закрываются все счета и регистры.
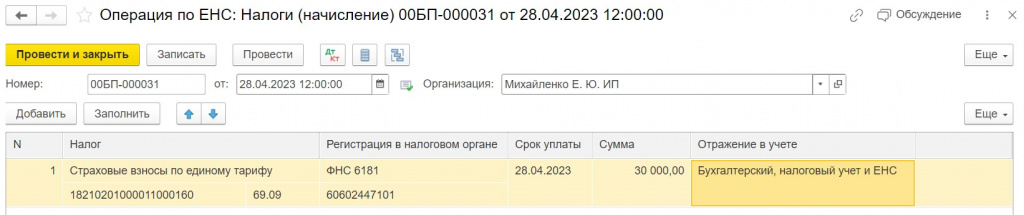
Ее также можно формировать из списка «Задачи организации» или по кнопке "Заполнить" выбрать нужные виды налогов. Заполнение вручную аналогично уведомлению, однако вместо "Отчетный период" присутствует "Срок уплаты", а также добавлена колонка "Отражение в учете". При выборе в ней "Бухгалтерский, налоговый учет и ЕНС" данная операция сформирует движение по счетам учета, при выборе "Только ЕНС" движение будет исключительно в регистрах учета Единого налогового счета.
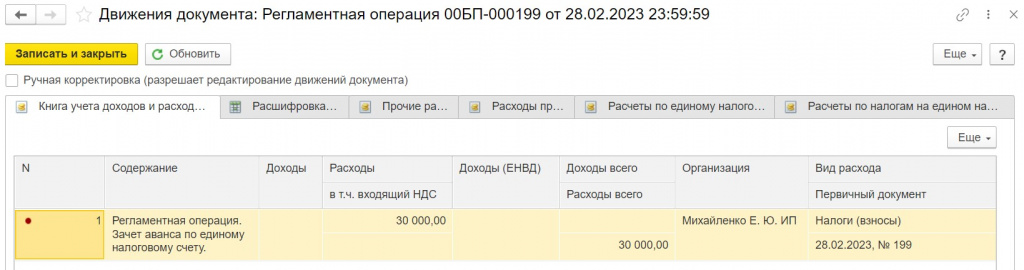
3. Необходимо выполнить обработку "Закрытие месяца" (Раздел "Операции"- подраздел "Закрытие месяца"- "Закрытие месяца"- "Выполнить закрытие месяца"). В регламентной операции "Зачет аванса по единому налоговому счету" (во втором блоке Закрытия месяца) программа соотнесет суммы уведомлений и операций со списаниями с расчетного счета и включит в Книгу учета доходов и расходов уплаченные страховые взносы за сотрудников:
Алгоритм включения страховых взносов от несчастных случаев в расходы в "1С:Бухгалтерия 8", ред. 3.0
Так как данный вид взносов платится не через Единый налоговый платеж, то алгоритм их включения остался таким же как в 2022 году.
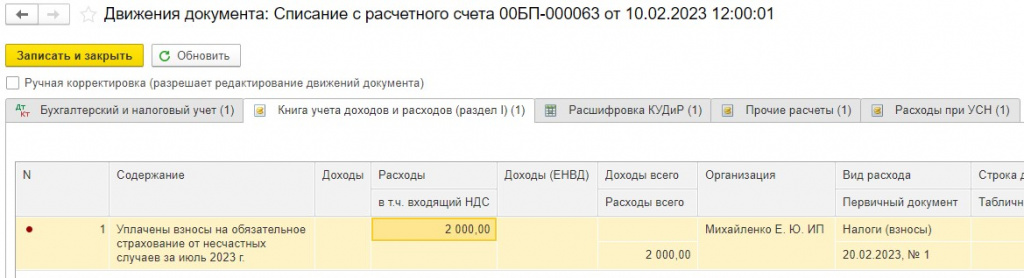
В программе после начисления страховых взносов отражается их уплата – документом "Списание с расчетного счета" с видом операции "Уплата налогам" и видом налога "Страховые взносы от несчастных случаев". Счет будет ставиться "69.11". Кроме того, данную банковскую выписку можно автоматически сформировать из Задач организации.
В движениях документа сразу отразиться расход в регистре "Книга учета доходов и расходов", никаких регламентных операций не понадобится.
Алгоритм включения страховых взносов ИП за себя в расходы в "1С:Бухгалтерия 8", ред. 3.0
1. Отражается уплата страховых взносов – документом "Списание с расчетного счета" с видом операции "Уплата налога" и видом налога "Единый налоговый платеж".
2. Создается документ "Заявление о зачете в счет предстоящей обязанности" (Раздел "Операции" - подраздел "Единый налоговый счет" - "Заявления о зачете" - "Создать" или Раздел "Отчеты"- "1С-Отчетность" - "Уведомления, сообщения и заявления" - "Создать").
Данный документ также можно формировать автоматически из задач организации. При ручном создании Заявление заполняется аналогично Операции по счету – указывается, вид налога, регистрация в налоговом органе, срок уплаты и сумма.
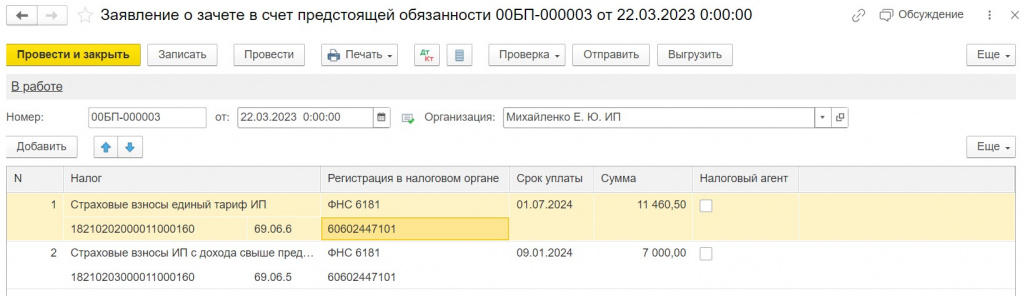
Далее необходимо также выполнить обработку "Закрытие месяца". В регламентной операции "Начисление страховых взносов ИП" (в третьем блоке закрытия месяца), которая формируется в последнем месяце квартала, произойдет их включение в Книгу учета доходов и расходов.
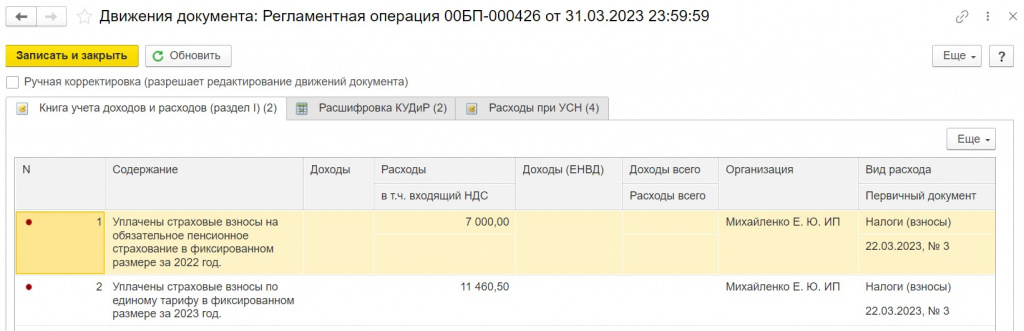
Отражение уплаты страховых взносов в Книге учета доходов и расходов
Данные суммы отразятся в расходах в Книге учета доходов и расходов. Они попадут в Раздел I. Доходы и расходы (Раздел «Отчеты» – подраздел "УСН" – "Книга доходов и расходов").

Страховые взносы за работников отразятся в Книге учета доходов и расходов как часть выполнения регламентной операции в последний день месяца, страховые взносы ИП за себя – датой подачи заявления о зачете, а страховые взносы от несчастных случаев отразятся датой их уплаты.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.